Prêt immobilier GH Bank 0.73% : formulez votre demande d'ici le 30 déc. 2026, quel est le taux réel
Courte réponse
GH Bank accepte les demandes pour son prêt immobilier 73rd Year Beyond jusqu'au 30 déc. 2026, avec une signature prévue au plus tard le 29 janv. 2027. Le taux annuel de 0.73% s'applique uniquement pour les mois 1 à 3 et uniquement pour les emprunteurs assurés selon les conditions de la banque. Son taux réel sur l'ensemble du contrat varie de 3.98% à 4.18% par an, sur des durées allant jusqu'à 40 ans.
Résumé de cet article par l'équipe DooAsset · Mis à jour le
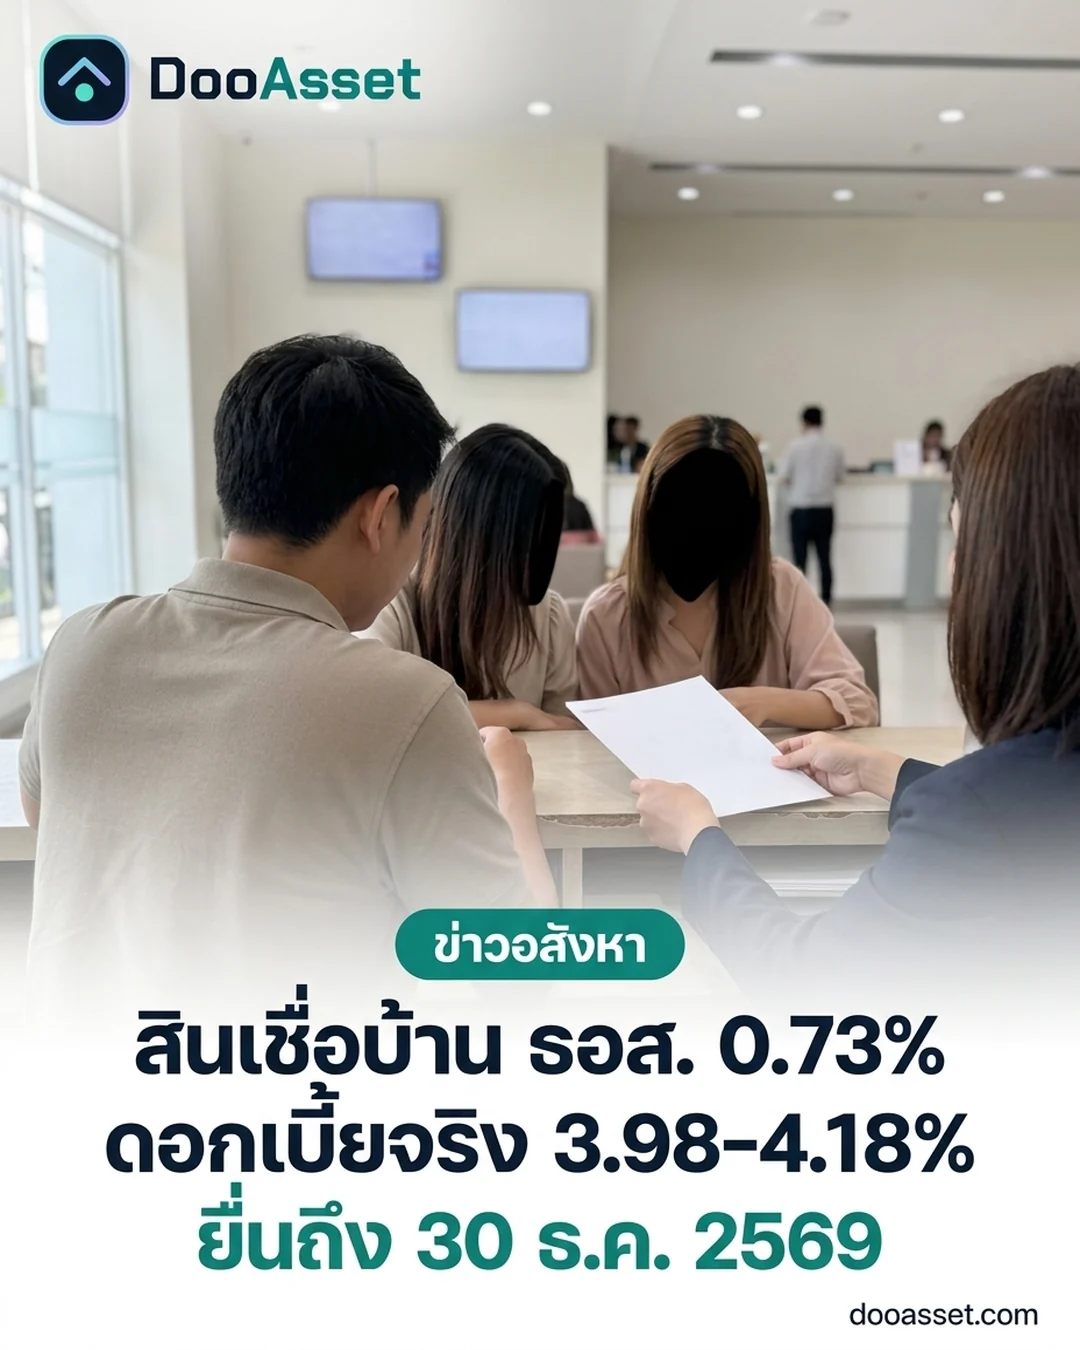
Le taux de 0.73% ne couvre que les trois premiers mois
La Government Housing Bank (GH Bank) a lancé son prêt immobilier 73rd Year Beyond le 7 sept. 2026 avec une ligne de crédit de 20 milliards de bahts, ouverte à tout type de projet d'emprunt. Le 9 oct. 2026, la banque a fait de ce prêt la pièce maîtresse de son stand au 13e Udon Thani Money Expo, qui se déroule du 9 au 11 oct. 2026, et la mention "à partir de 0.73 %" a fait son retour auprès des acheteurs.
Cependant, en lisant la fiche produit, on s'aperçoit que ce taux de 0.73% par an ne couvre que les trois premiers mois. Le reste de l'échelle se présente ainsi :
- Mois 1-3 : 0.73% par an
- Mois 4-9 : 1.73% par an
- Mois 10-24 : MRR moins 3.415%
- Années 3-6 : MRR moins 2.415%
- De l'année 7 jusqu'à la fin du contrat : MRR moins 1.00% pour les clients bénéficiant d'avantages sociaux, MRR moins 0.50% pour les clients particuliers
Le MRR est le chiffre à surveiller car il est variable. Celui de la GH Bank s'élevait à 6.145% par an lors de l'annonce de la campagne, de sorte que toute hausse se répercute directement sur les mensualités à partir de la troisième année.
La mesure honnête du coût est le taux d'intérêt effectif sur l'ensemble du prêt, que la banque calcule elle-même sur un prêt d'un montant de 1 million de bahts sur 20 ans : 3.98% par an pour les clients affiliés à une caisse de prévoyance, 4.18% pour les clients particuliers, et 4.39% lorsque les fonds sont affectés à l'équipement ou au rachat de dettes.
Clôture des demandes le 30 déc. 2026, signature d'ici le 29 janv. 2027
La page du produit est claire concernant la fenêtre. Les demandes sont ouvertes du 1 sept. 2026 au 30 déc. 2026, et l'approbation ainsi que la signature doivent être finalisées d'ici le 29 janv. 2027. La banque se réserve également le droit de clore le dispositif par anticipation une fois la ligne de crédit entièrement prêtée, ce qui fait de 30 déc. un plafond plutôt qu'une promesse.
Un avantage a déjà disparu. L'évaluation gratuite des garanties pour les clients procédant à un rachat de crédit nécessitait une demande avant le 30 sept. 2026. Ce qui reste, c'est la prise en charge par la banque des frais d'enregistrement de l'hypothèque pour vous, jusqu'à 1 pour cent du prêt et au maximum 200,000 bahts, pour les clients effectuant un rachat de crédit interne sur ce produit. La clause que la plupart des gens ignorent se trouve juste à côté : racheter le crédit auprès d'un autre établissement dans un délai de cinq ans oblige la banque à récupérer ces frais.
En ce qui concerne la durée, le prêt s'étale sur au moins 3 ans et au plus 40 ans, et l'âge de l'emprunteur additionné à la durée du prêt ne peut excéder 70 ans. Les juges, procureurs et autres professions partant à la retraite après 60 ans bénéficient d'une limite de 75 ans. Les groupes éligibles sont les clients relevant du bien-être sans dépôts et les clients particuliers généraux.
L'assurance emprunteur détermine si vous obtenez 0.73% ou 0.98%
La ligne de 0.73% s'applique lorsque l'emprunteur souscrit une assurance emprunteur aux conditions de la banque. Sans elle, ou avec une police ne respectant pas ces conditions, toute l'échelle se décale vers le haut : 0.98% par an aux mois 1-3, 1.98% aux mois 4-9, MRR-3.165% aux mois 10-24 et MRR-2.165% aux années 3-6. Le taux effectif passe à 4.12% par an pour les clients sociaux et 4.32% par an pour les clients particuliers.
Les conditions d'assurance sont strictes. La banque spécifie les formules de primes Khum Niran Plus ou Khum Niran Max Life et exige l'une de ses conditions énumérées, telle que la couverture du montant total du prêt enregistré pour l'ensemble des comptes sous la même garantie et une durée de police d'au moins 10 ans. Par conséquent, avant de comparer ce taux avec une autre banque, ajoutez la prime au coût global plutôt que de vous fier aux taux d'appel promotionnels.
Le type de bien compte également. Le prêt couvre l'achat de terrain avec bâtiment ou d'un appartement en copropriété, la construction, l'extension, la rénovation et le rachat d'hypothèque auprès d'un autre prêteur. La banque définit "bâtiment" comme une maison individuelle, une maison jumelée, une maison de ville ou un immeuble commercial résidentiel, et exclut les appartements et les maisons louées. Un condominium est éligible en tant qu'unité.
Prix médians sur DooAsset : les chiffres pour calculer une mensualité
DooAsset propose actuellement 351 condos à vendre à Bangkok au prix médian de 8,390,000 bahts, la moitié centrale du marché se situant entre 5,474,500 bahts et 15,950,000 bahts. Côté location, on dénombre 623 annonces de condos au loyer médian de 29,000 bahts par mois (données au 9 oct. 2026).
Attention à l'exemple des "2,500 bahts par million" cité par GH Bank. Il s'agit de la mensualité pendant la période promotionnelle, et non sur l'ensemble du contrat. Pour juger si la mensualité est abordable, calculez-la sur la base du taux effectif publié par la banque elle-même, soit 3.98% à 4.18% par an, et comparez-la avec vos revenus et le loyer que vous payez actuellement, plutôt que de vous baser sur 0.73%.
Pour les acheteurs disposant d'un budget plus serré, le bas du marché à 5,474,500 bahts se rapproche des critères utilisés dans notre guide des condos à moins de 5 millions de bahts, qui indique quels quartiers disposent encore de biens dans cette fourchette avant de soumettre les prix réels à la banque.
Six points à vérifier avant de faire une demande
- Confirmez si vous êtes considéré comme un client social ou particulier, car à partir de l'année 7, le taux varie entre MRR-1.00% et MRR-0.50% par an.
- Décidez de l'assurance emprunteur avant de faire la demande. L'écart commence dès le premier mois et les conditions exigent une police d'au moins 10 ans.
- Calculez la mensualité sur la base du taux effectif plutôt que du taux promotionnel, puis fixez le plafond de prix pour les biens que vous visitez.
- Prenez bien en compte la limite d'âge : l'âge de l'emprunteur plus la durée du prêt ne peut excéder 70 ans, ce qui raccourcit la durée et augmente la mensualité.
- Si vous effectuez un rachat de crédit interne, notez que les frais d'enregistrement jusqu'à 200,000 bahts couverts par la banque vous seront réclamés en cas de départ dans les cinq ans.
- Préparez rapidement vos justificatifs de revenus. Les salariés ont besoin de bulletins de paie et de 6 mois de relevés bancaires, les travailleurs indépendants de 12 mois de relevés, et n'attendez pas le dernier jour car le dispositif peut fermer une fois la ligne de crédit épuisée.
À lire ensuite
- Acheter un condo près du BTS ou du MRT à moins de 5 millions de bahts - les zones qui proposent encore des biens dans une fourchette finançable
- Louer ou acheter un condo à Bangkok, à partir des prix réels - comparer les mensualités et les loyers à l'aide d'annonces en direct
- Acheter un condo ancien, étape par étape - l'ordre des démarches, du dépôt de garantie au Land Department
- Moratoire sur la dette liée aux inondations de la GSB et prêt de réparation immobilière à 0% - une autre mesure de prêt immobilier toujours active
Dernière mise à jour le · rédigé par l'équipe DooAsset · les chiffres peuvent varier au fil des ouvertures et fermetures d'annonces quotidiennes
Sources
- Government Savings Bank — Prêt GSB 73 ans Beyond ()
- Government Savings Bank — GSB lance l'offre de prêt 73 ans Beyond pour fêter son mois d'anniversaire, taux d'intérêt bas de seulement 0.73% par an, frais de dossier offerts ()
- Mitihoon — GSB lance une grande campagne pour les porteurs de projets immobiliers avec le prêt GSB 73 ans Beyond à taux préférentiel débutant à 0.73% par an lors du salon Money Expo Udon Thani 13 ()
- HOMEDAY — GSB lance une grande campagne pour les acheteurs, prêt 73 ans Beyond au taux de 0.73% ()
Faits vérifiés auprès des sources ci-dessus par l'équipe de données de DooAsset le · chaque chiffre de cet article provient d'elles ou des annonces sur DooAsset


