GH Bank အိမ်ရာချေးငွေ 0.73% - Dec 30, 2026 နောက်ဆုံးထားလျှောက်ထားရန်၊ အမှန်တကယ်အတိုးနှုန်းမှာ မည်မျှနည်း
အကျဉ်းချုပ် အဖြေ
GH Bank သည် ၎င်း၏ 73rd Year Beyond အိမ်ရာချေးငွေ လျှောက်ထားမှုများကို Dec 30, 2026 အထိ လက်ခံနေပြီး စာချုပ်ကို Jan 29, 2027 နောက်ဆုံးထား ချုပ်ဆိုရမည် ဖြစ်ပါသည်။ တစ်နှစ်လျှင် 0.73% အတိုးနှုန်းသည် လ 1 မှ 3 အထိသာ သက်ရောက်ပြီး ဘဏ်၏ သတ်မှတ်ချက်များနှင့်အညီ အာမခံထားရှိသော ချေးငွေလျှောက်ထားသူများသာ ရရှိနိုင်ပါသည်။ စာချုပ်သက်တမ်းတစ်လျှောက် အမှန်တကယ် ကျသင့်မည့် အတိုးနှုန်းမှာ တစ်နှစ်လျှင် 3.98% မှ 4.18% အထိ ဖြစ်ပြီး ချေးငွေသက်တမ်း 40 နှစ်အထိ ရယူနိုင်ပါသည်။
DooAsset အဖွဲ့မှ ဤဆောင်းပါး အကျဉ်းချုပ် · တွင် အပ်ဒိတ်လုပ်ထားသည်
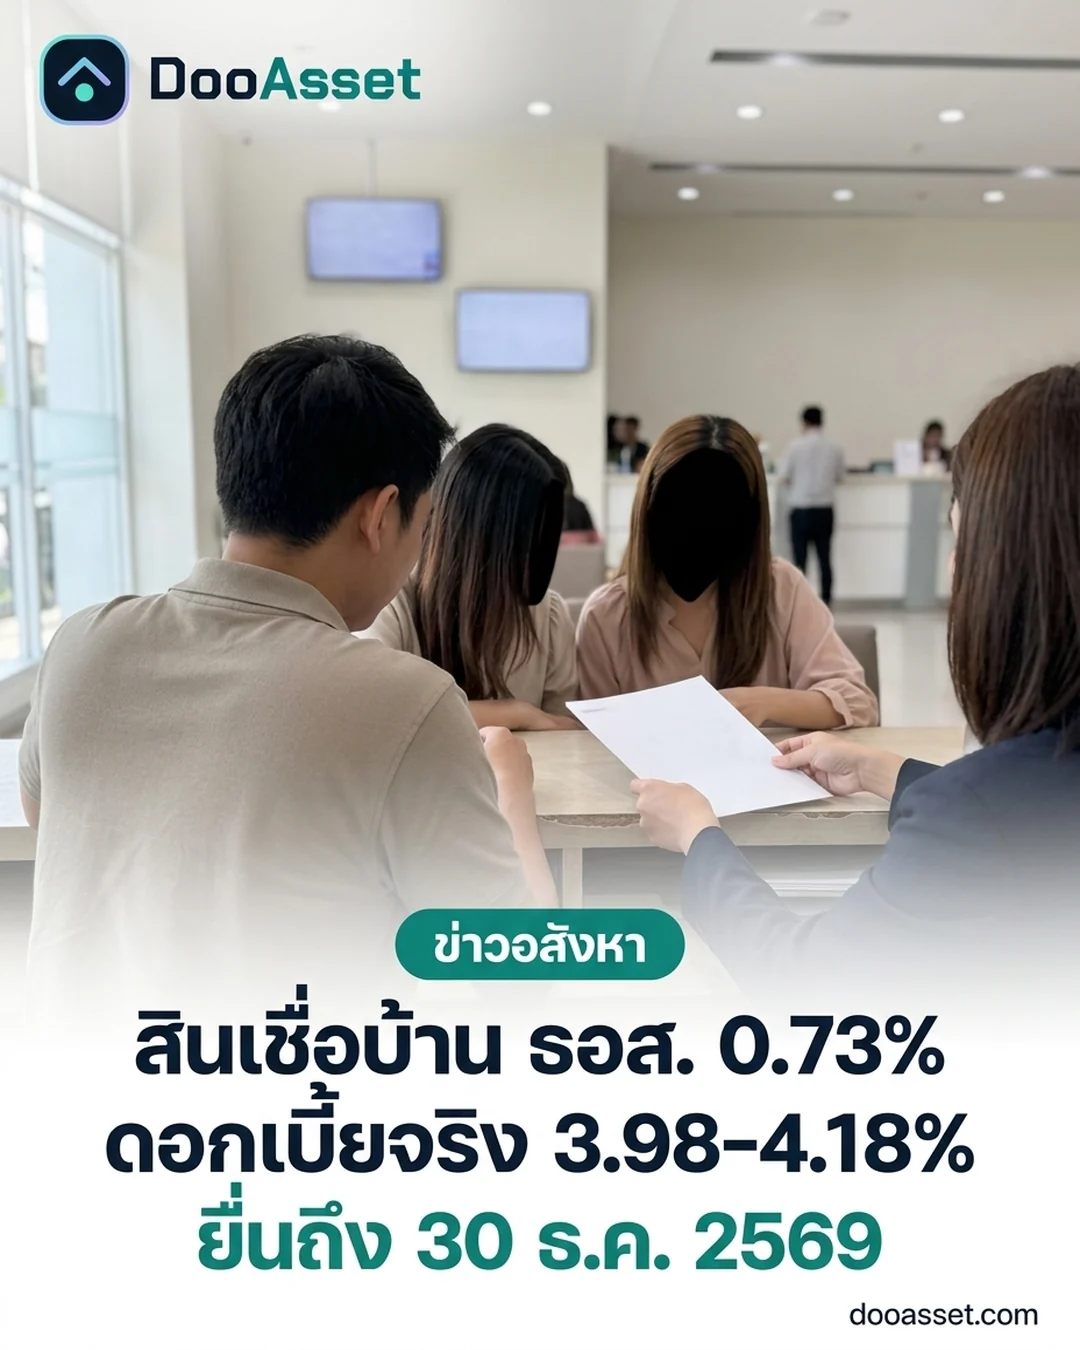
0.73% အတိုးနှုန်းသည် ပထမသုံးလအတွက်သာ ဖြစ်ပါသည်
Government Housing Bank (GH Bank) သည် Sep 7, 2026 တွင် ဘတ်ငွေ 20 ဘီလီယံ ပမာဏရှိသော ချေးငွေဘတ်ဂျက်ဖြင့် ချေးယူသည့် ရည်ရွယ်ချက်တိုင်းအတွက် ရရှိနိုင်သော 73rd Year Beyond အိမ်ရာချေးငွေကို စတင်မိတ်ဆက်ခဲ့ပါသည်။ Oct 9, 2026 တွင် ဘဏ်သည် အဆိုပါချေးငွေကို 9 မှ Oct 11, 2026 အထိ ကျင်းပသည့် 13 ကြိမ်မြောက် Udon Thani Money Expo ပြခန်းတွင် အဓိကအစီအစဉ်အဖြစ် ထည့်သွင်းပြသခဲ့ပြီး "0.73% မှ စတင်သည်" ဟူသော နှုန်းထားကို ဝယ်ယူသူများထံ တစ်ဖန် ပြန်လည်မိတ်ဆက်ခဲ့ပါသည်။
သို့သော် ထုတ်ကုန်အချက်အလက်စာရွက်ကို ဖတ်ရှုကြည့်ပါက ထိုတစ်နှစ်လျှင် 0.73% နှုန်းသည် ပထမသုံးလအတွက်သာ ဖြစ်ကြောင်း တွေ့ရပါမည်။ ကျန်ကာလများအတွက် အဆင့်ဆင့် သတ်မှတ်ချက်မှာ အောက်ပါအတိုင်း ဖြစ်ပါသည် -
- လ 1 မှ 3 - တစ်နှစ်လျှင် 0.73%
- လ 4 မှ 9 - တစ်နှစ်လျှင် 1.73%
- လ 10 မှ 24 - MRR နှုတ် 3.415%
- နှစ် 3 မှ 6 - MRR နှုတ် 2.415%
- နှစ် 7 မှ စာချုပ်သက်တမ်းကုန်ဆုံးချိန်အထိ - သက်သာချောင်ချိရေး အစီအစဉ်ရယူထားသော ဖောက်သည်များအတွက် MRR နှုတ် 1.00%၊ အထွေထွေသုံးစွဲသူများအတွက် MRR နှုတ် 0.50%
MRR သည် ပြောင်းလဲမှုရှိသောကြောင့် စောင့်ကြည့်ရမည့် ကိန်းဂဏန်းတစ်ခု ဖြစ်ပါသည်။ ကမ်ပိန်းကြေညာချိန်တွင် GH Bank ၏ MRR သည် တစ်နှစ်လျှင် 6.145% ရှိခဲ့သဖြင့် မည်သည့်နှုန်းထားတိုးမြင့်မှုမဆို တတိယနှစ်မှစ၍ လစဉ်အရစ်ကျပေးသွင်းငွေများအပေါ် တိုက်ရိုက်သက်ရောက်မည် ဖြစ်ပါသည်။
ကုန်ကျစရိတ်ကို တိကျမှန်ကန်စွာ တိုင်းတာနိုင်သည့်အရာမှာ ချေးငွေတစ်ခုလုံးအပေါ် သက်ရောက်သည့် ထိရောက်သောအမှန်တကယ်အတိုးနှုန်း (Effective Interest Rate) ဖြစ်ပြီး ယင်းကို ဘဏ်က 20 နှစ်သက်တမ်း ချေးငွေ ဘတ် 1 သန်းအပေါ် တွက်ချက်ပြထားပါသည် - သက်သာချောင်ချိရေး အစီအစဉ်ရယူထားသော ဖောက်သည်များအတွက် တစ်နှစ်လျှင် 3.98%၊ အထွေထွေသုံးစွဲသူများအတွက် 4.18% နှင့် ပစ္စည်းကိရိယာဝယ်ယူရန် သို့မဟုတ် အကြွေးဆပ်ရန် ချေးယူသူများအတွက် 4.39% ဖြစ်ပါသည်။
လျှောက်လွှာပိတ်မည့်ရက် Dec 30, 2026၊ စာချုပ်ချုပ်ဆိုရန် နောက်ဆုံးရက် Jan 29, 2027
ထုတ်ကုန်စာမျက်နှာတွင် သတ်မှတ်ကာလကို ရှင်းလင်းစွာ ဖော်ပြထားပါသည်။ လျှောက်လွှာများကို Sep 1, 2026 မှ Dec 30, 2026 အထိ လက်ခံမည်ဖြစ်ပြီး ချေးငွေအတည်ပြုခြင်းနှင့် စာချုပ်ချုပ်ဆိုခြင်းတို့ကို Jan 29, 2027 နောက်ဆုံးထား ပြီးစီးရပါမည်။ ဘဏ်အနေဖြင့် ချေးငွေဘတ်ဂျက်ပြည့်သွားပါက အစီအစဉ်ကို စောစီးစွာ ရပ်ဆိုင်းပိုင်ခွင့်လည်း ရှိသောကြောင့် Dec 30 သည် အာမခံချက်တစ်ခုထက် နောက်ဆုံးကန့်သတ်ရက်သာ ဖြစ်ပါသည်။
အခွင့်အရေးတစ်ခုမှာ သက်တမ်းကုန်ဆုံးသွားပြီ ဖြစ်ပါသည်။ ပြန်လည်ချေးငွေရယူသူ (Refinance) များအတွက် အပေါင်ပစ္စည်းအခမဲ့ တန်ဖိုးဖြတ်ခြင်းဝန်ဆောင်မှုကို ရယူရန် Sep 30, 2026 နောက်ဆုံးထား လျှောက်ထားရန် လိုအပ်ခဲ့ပါသည်။ ယခုကျန်ရှိနေသော အခွင့်အရေးမှာ ဤထုတ်ကုန်ကို ရယူမည့် အခြားဘဏ်မှ ပြောင်းလာသော Refinance ဖောက်သည်များအတွက် ချေးငွေပမာဏ၏ 1 ရာခိုင်နှုန်းအထိနှင့် ဘတ် 200,000 ထက် မပိုသော ပေါင်နှံမှုမှတ်ပုံတင်ကြေးကို ဘဏ်မှ စိုက်ထုတ်ပေးခြင်း ဖြစ်ပါသည်။ လူအများစု သတိမမူမိတတ်သည့် စည်းကမ်းချက်မှာ ငါးနှစ်အတွင်း အခြားချေးငွေထုတ်ပေးသူထံ ပြန်လည်ပြောင်းရွှေ့ပါက ဘဏ်မှ အဆိုပါကြေးကို ပြန်လည်တောင်းခံမည် ဖြစ်ပါသည်။
ချေးငွေသက်တမ်းအရ အနည်းဆုံး 3 နှစ်နှင့် အများဆုံး 40 နှစ်အထိ ဖြစ်ပြီး ချေးယူသူ၏ အသက်နှင့် ချေးငွေသက်တမ်း ပေါင်းလဒ်သည် 70 နှစ်ထက် မကျော်လွန်ရပါ။ တရားသူကြီးများ၊ အစိုးရရှေ့နေများနှင့် အသက် 60 နှစ်နောက်ပိုင်းမှ အငြိမ်းစားယူရသော အခြားရာထူးများအတွက် ကန့်သတ်ချက်မှာ 75 နှစ်အထိ ဖြစ်ပါသည်။ လျှောက်ထားနိုင်သည့် အုပ်စုများမှာ အပ်ငွေမရှိသော သက်သာချောင်ချိရေး ဖောက်သည်များနှင့် အထွေထွေသုံးစွဲသူများ ဖြစ်ကြပါသည်။
ချေးငွေသက်စွန့်အာမခံက သင့်ကို 0.73% သို့မဟုတ် 0.98% ရရှိမည်ကို ဆုံးဖြတ်ပေးပါသည်
0.73% နှုန်းထားသည် ဘဏ်၏ သတ်မှတ်ချက်များနှင့်အညီ ချေးငွေသက်စွန့်အာမခံကို ရယူထားသည့် ချေးငွေလျှောက်ထားသူများနှင့်သာ သက်ဆိုင်ပါသည်။ အာမခံမထားရှိပါက သို့မဟုတ် သတ်မှတ်ချက်များနှင့် မကိုက်ညီသော ပေါ်လစီဖြစ်ပါက အတိုးနှုန်းတစ်ခုလုံး တိုးမြင့်သွားမည်ဖြစ်သည် - လ 1 မှ 3 တွင် တစ်နှစ်လျှင် 0.98%၊ လ 4 မှ 9 တွင် 1.98%၊ လ 10 မှ 24 တွင် MRR-3.165% နှင့် နှစ် 3 မှ 6 တွင် MRR-2.165% ဖြစ်သွားပါမည်။ သက်ရောက်မှုရှိသော အတိုးနှုန်းသည် သက်သာချောင်ချိရေး ဖောက်သည်များအတွက် တစ်နှစ်လျှင် 4.12% နှင့် အထွေထွေသုံးစွဲသူများအတွက် 4.32% သို့ ပြောင်းလဲသွားပါမည်။
အာမခံဆိုင်ရာ စည်းကမ်းချက်များသည် တင်းကျပ်ပါသည်။ ဘဏ်သည် Khum Niran Plus သို့မဟုတ် Khum Niran Max Life ပရီမီယံအစီအစဉ်များကို သတ်မှတ်ထားပြီး တစ်ခုတည်းသောအပေါင်ပစ္စည်းအောက်ရှိ အကောင့်အားလုံးအတွက် မှတ်ပုံတင်ထားသော ချေးငွေပမာဏအပြည့် အကာအကွယ်ရရှိစေခြင်းနှင့် ပေါ်လစီသက်တမ်း အနည်းဆုံး 10 နှစ် ရှိရခြင်းကဲ့သို့သော ဖော်ပြပါ စည်းကမ်းချက်များအနက် တစ်ခုနှင့် ကိုက်ညီရန် လိုအပ်ပါသည်။ ထို့ကြောင့် ဤအတိုးနှုန်းကို အခြားဘဏ်တစ်ခုနှင့် မနှိုင်းယှဉ်မီ ပရိုမိုးရှင်းကြော်ငြာနှုန်းထားများကိုသာ နှိုင်းယှဉ်မည့်အစား အာမခံပရီမီယံကြေးကို စုစုပေါင်းကုန်ကျစရိတ်ထဲသို့ ထည့်သွင်းတွက်ချက်သင့်ပါသည်။
အိမ်ခြံမြေအမျိုးအစားသည်လည်း အရေးကြီးပါသည်။ ချေးငွေတွင် အဆောက်အအုံပါသော မြေ သို့မဟုတ် ကွန်ဒိုမီနီယံယူနစ် ဝယ်ယူခြင်း၊ ဆောက်လုပ်ခြင်း၊ တိုးချဲ့ခြင်း၊ ပြင်ဆင်ခြင်းနှင့် အခြားချေးငွေထုတ်ပေးသူထံမှ အပေါင်ပစ္စည်းကို ရွေးယူခြင်းတို့ အကျုံးဝင်ပါသည်။ ဘဏ်သည် "အဆောက်အအုံ" ကို လုံးချင်းအိမ်၊ တွဲဖက်လုံးချင်းအိမ်၊ တိုက်ခန်းတွဲ (Townhouse) သို့မဟုတ် လူနေထိုင်ရန် ကုန်သွယ်လုပ်ငန်းသုံး အဆောက်အအုံအဖြစ် သတ်မှတ်ထားပြီး တိုက်ခန်းများနှင့် ငှားရမ်းသောအိမ်များကို ထည့်သွင်းမထားပါ။ ကွန်ဒိုမီနီယံသည် ယူနစ်တစ်ခုအဖြစ် အကျုံးဝင်ပါသည်။
DooAsset ရှိ အလယ်အလတ်ဈေးနှုန်းများ - အရစ်ကျပေးသွင်းငွေ ပမာဏကို တွက်ချက်ရန် ကိန်းဂဏန်းများ
DooAsset တွင် လက်ရှိ၌ အလယ်အလတ်ဈေးနှုန်း 8,390,000 ဘတ်ဖြင့် ဘန်ကောက်တွင် ရောင်းရန်ရှိသော ကွန်ဒို 351 ခု ရှိပြီး ဈေးကွက်၏ အလယ်အလတ်တစ်ဝက်မှာ 5,474,500 ဘတ်နှင့် 15,950,000 ဘတ်ကြားတွင် ရှိပါသည်။ ငှားရမ်းမှုအပိုင်းတွင် တစ်လလျှင် အလယ်အလတ်ဈေးနှုန်း 29,000 ဘတ်ဖြင့် ဖွင့်လှစ်ထားသော ကွန်ဒိုစာရင်း 623 ခု ရှိပါသည် (Oct 9, 2026 အထိ အချက်အလက်များ)။
GH Bank ဖော်ပြထားသော "တစ်သန်းလျှင် 2,500 ဘတ်" ဥပမာကို သတိပြုပါ။ ၎င်းသည် ပရိုမိုးရှင်းကာလအတွင်း ပေးသွင်းရမည့် အရစ်ကျငွေသာဖြစ်ပြီး စာချုပ်သက်တမ်းတစ်ခုလုံးအတွက် မဟုတ်ပါ။ ပေးချေနိုင်စွမ်း ရှိ၊ မရှိ ဆုံးဖြတ်ရန် ဘဏ်မှတရားဝင်ထုတ်ပြန်ထားသည့် အမှန်တကယ်ကျသင့်မည့် အတိုးနှုန်းဖြစ်သော တစ်နှစ်လျှင် 3.98% မှ 4.18% ပေါ်တွင် တွက်ချက်ပြီး 0.73% ပေါ်တွင် တွက်ချက်မည့်အစား သင်၏ဝင်ငွေနှင့် ယခုပေးနေရသော အိမ်ငှားခတို့ဖြင့် နှိုင်းယှဉ်ပါ။
ဘတ်ဂျက်အကန့်အသတ်ရှိသော ဝယ်ယူသူများအတွက် စျေးကွက်၏ အနိမ့်ပိုင်းစျေးနှုန်း 5,474,500 ဘတ်သည် ဘဏ်သို့ အမှန်တကယ်စျေးနှုန်းများ မယူဆောင်မီ အဆိုပါစျေးနှုန်းအတွင်း ရွေးချယ်စရာအခန်းများ ကျန်ရှိနေသေးသည့် နေရာများကို ဖော်ပြထားသော ဘတ် 5 သန်းအောက် ကွန်ဒိုလမ်းညွှန်တွင် ကျွန်ုပ်တို့ အသုံးပြုခဲ့သည့် အချက်အလက်များနှင့် နီးစပ်ပါသည်။
လျှောက်ထားခြင်းမပြုမီ စစ်ဆေးရမည့် အချက် ၆ ချက်
- နှစ် 7 မှစ၍ အတိုးနှုန်းသည် တစ်နှစ်လျှင် MRR-1.00% နှင့် MRR-0.50% အကြား ကွာခြားသွားမည်ဖြစ်သောကြောင့် သင်သည် welfare (သက်သာခွင့်ရ) သို့မဟုတ် retail (သာမန်) ဝယ်ယူသူဖြစ်ကြောင်း အတည်ပြုပါ။
- မလျှောက်ထားမီ အကြွေးကာကွယ်မှု အသက်အာမခံ (credit life insurance) ဝယ်ယူမည့်အစီအစဉ်ကို ဆုံးဖြတ်ပါ။ ခြားနားချက်သည် ပထမလမှ စတင်မည်ဖြစ်ပြီး အနည်းဆုံး 10 နှစ် သက်တမ်းရှိသော ပေါ်လစီဖြစ်ရန် သတ်မှတ်ချက်များ လိုအပ်ပါသည်။
- ပရိုမိုးရှင်းအတိုးနှုန်းအစား အမှန်တကယ်ကျသင့်မည့် အတိုးနှုန်းပေါ်တွင် အရစ်ကျပေးသွင်းငွေကို တွက်ချက်ပြီးနောက် သင်ကြည့်ရှုမည့် နေအိမ်များအတွက် အမြင့်ဆုံးစျေးနှုန်းကို သတ်မှတ်ပါ။
- အသက်ကန့်သတ်ချက်ကို သေချာတွက်ချက်ပါ- ချေးငွေလျှောက်ထားသူ၏ အသက်နှင့် ချေးငွေသက်တမ်း ပေါင်းလဒ်သည် 70 နှစ်ထက် မကျော်လွန်ရပါ၊ ၎င်းသည် ချေးငွေသက်တမ်းကို တိုစေပြီး လစဉ်ပေးသွင်းငွေကို မြင့်တက်စေပါသည်။
- အကယ်၍ သင်သည် အခြားဘဏ်မှ ပြောင်းရွှေ့ချေးယူ (refinance) ပါက ဘဏ်မှကျခံပေးသော 200,000 ဘတ်အထိ မှတ်ပုံတင်ကြေးကို ငါးနှစ်အတွင်း အခြားနေရာသို့ ပြောင်းရွှေ့ပါက ပြန်လည်တောင်းခံမည်ဖြစ်ကြောင်း သတိပြုပါ။
- ဝင်ငွေအထောက်အထားစာရွက်စာတမ်းများကို စောစီးစွာ ပြင်ဆင်ထားပါ။ လစာရဝန်ထမ်းများသည် လစာစလစ်များနှင့် 6 လစာ ဘဏ်စာရင်းရှင်းတမ်းများ လိုအပ်ပြီး ကိုယ်ပိုင်လုပ်ငန်းလုပ်ကိုင်သူများသည် 12 လစာ ဘဏ်စာရင်းရှင်းတမ်းများ လိုအပ်ပါသည်။ ချေးငွေပမာဏ ကုန်ဆုံးသွားပါက အစီအစဉ်ကို ပိတ်သိမ်းနိုင်သောကြောင့် နောက်ဆုံးရက်အထိ မစောင့်ဆိုင်းပါနှင့်။
ဆက်လက်ဖတ်ရှုရန်
- ဘတ် 5 သန်းအောက် BTS သို့မဟုတ် MRT အနီးရှိ ကွန်ဒိုဝယ်ယူခြင်း - ချေးငွေရယူရန် သင့်လျော်သော စျေးနှုန်းအပိုင်းအခြားတွင် ရွေးချယ်စရာများ ကျန်ရှိနေသေးသည့် နေရာများ
- အမှန်တကယ်စျေးနှုန်းများဖြင့် ဘန်ကောက်တွင် ကွန်ဒိုငှားမည် သို့မဟုတ် ဝယ်မည် - လက်ရှိစာရင်းဝင်အိမ်ခြံမြေများကို အသုံးပြု၍ အရစ်ကျပေးသွင်းငွေနှင့် အိမ်ငှားခကို နှိုင်းယှဉ်ခြင်း
- တစ်ဆင့်ပြန်ရောင်း ကွန်ဒိုဝယ်ယူခြင်း အဆင့်ဆင့်လမ်းညွှန် - စရန်ငွေပေးချေခြင်းမှ မြေယာဦးစီးဌာနအထိ လုပ်ငန်းစဉ်အဆင့်ဆင့်
- GSB ရေဘေးကြွေးမြီဆိုင်းငံ့မှုနှင့် 0% အိမ်ပြင်ဆင်စရိတ်ချေးငွေ - လျှောက်ထားနိုင်ဆဲဖြစ်သော နောက်ထပ်အိမ်ရာချေးငွေ အစီအမံတစ်ခု
နောက်ဆုံးအပ်ဒိတ် · DooAsset အဖွဲ့မှ ရေးသားသည် · စာရင်းဖွင့်ခြင်းနှင့် ပိတ်ခြင်းများ နေ့စဉ်ရှိသဖြင့် ကိန်းဂဏန်းများ အပြောင်းအလဲရှိနိုင်ပါသည်
သတင်းရင်းမြစ်များ
- ธนาคารอาคารสงเคราะห์ — สินเชื่อ ธอส. 73 ปี Beyond ()
- ธนาคารอาคารสงเคราะห์ — ธอส. จัดโปรสินเชื่อ 73 ปี Beyond ฉลองครบรอบเดือนเกิด อัตราดอกเบี้ยต่ำเพียง 0.73% ต่อปี ฟรีค่าธรรมเนียม ()
- มิติหุ้น — ธอส. จัดแคมเปญใหญ่ เอาใจคนอยากมีบ้าน กับ สินเชื่อ ธอส. 73 ปี Beyond ดอกเบี้ยเริ่มต้น 0.73% ต่อปี ในงานมหกรรมการเงินอุดรธานี ครั้งที่ 13 ()
- HOMEDAY — ธอส. จัดแคมเปญใหญ่ เอาใจคนอยากมีบ้าน สินเชื่อ 73 ปี Beyond ดอกเบี้ย 0.73% ()
အချက်အလက်များကို DooAsset အချက်အလက်အဖွဲ့က တွင် အထက်ဖော်ပြပါ သတင်းရင်းမြစ်များနှင့် တိုက်ဆိုင်စစ်ဆေးထားသည် · ဤဆောင်းပါးပါ ကိန်းဂဏန်းတိုင်းသည် ၎င်းတို့ထံမှ သို့မဟုတ် DooAsset ပေါ်ရှိ အိမ်ခြံမြေစာရင်းများမှ လာခြင်းဖြစ်သည်


