Aide aux inondations GSB : 3 mois de report de dette, 0 % de prêt pour la réparation de la maison
Courte réponse
La Government Savings Bank de Thaïlande a annoncé le 7 oct. 2026 qu'elle suspendrait le capital et ne facturerait aucun intérêt pendant trois mois pour les emprunteurs situés dans les zones de catastrophe déclarées par le DDPM, en annulant totalement ces intérêts. Elle a également ouvert un prêt pour travaux de rénovation d'un montant maximum de 1,000,000 bahts à 0% la première année, remboursable sur 15 ans. Les 50 districts de Bangkok ont été déclarés zones sinistrées.
Résumé de cet article par l'équipe DooAsset · Mis à jour le
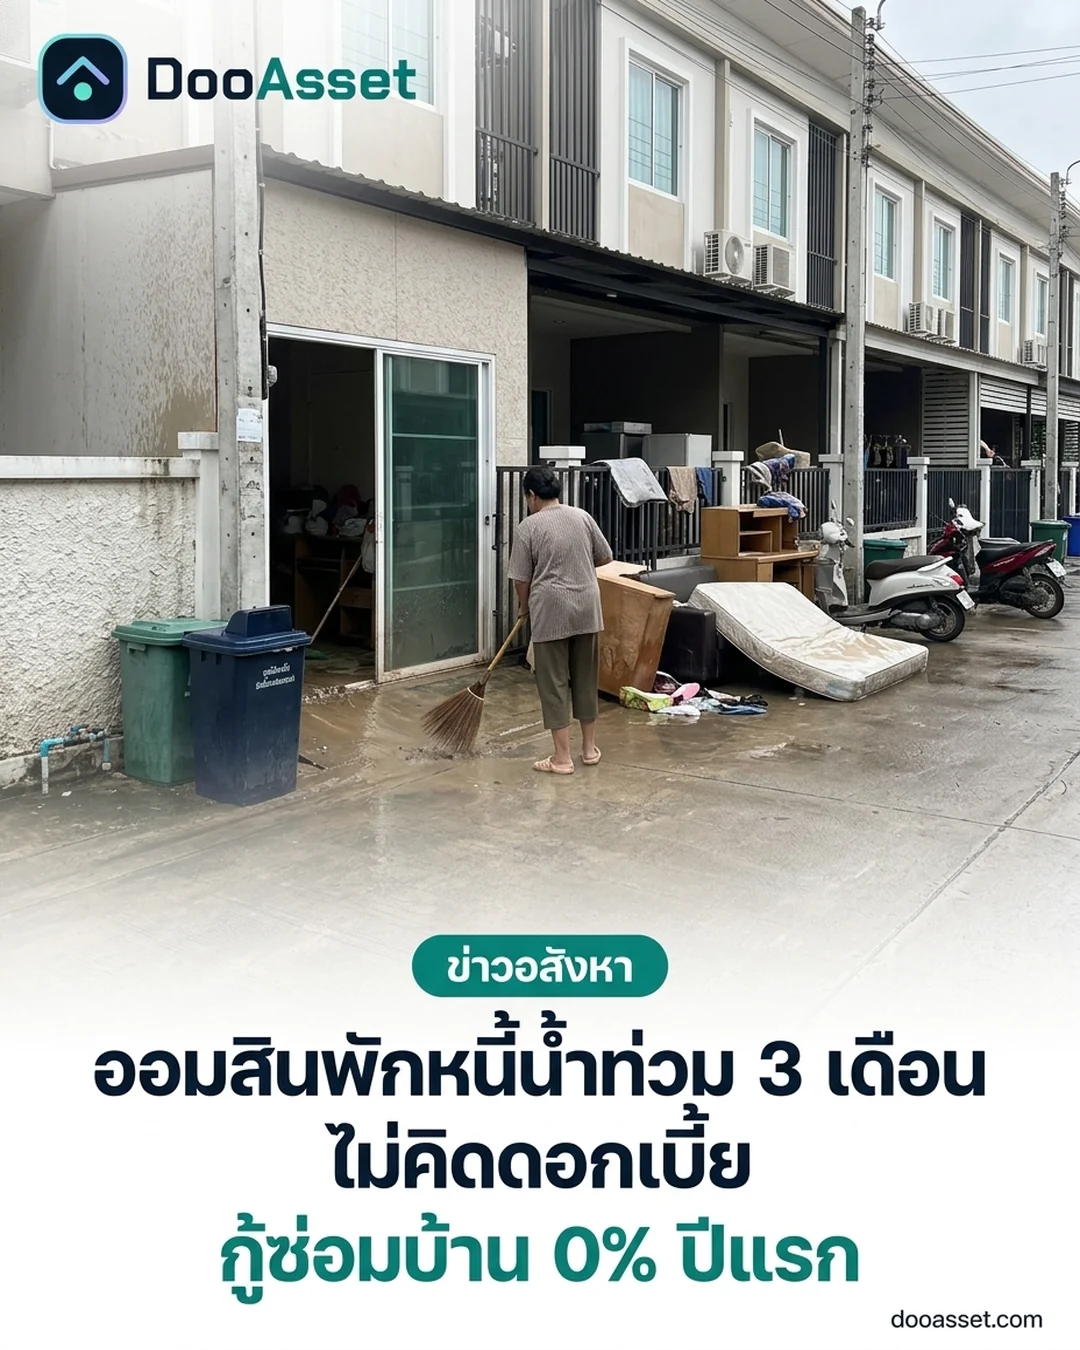
La Government Savings Bank (GSB) de Thaïlande a lancé un plan d'aide pour les emprunteurs touchés par les inondations le 7 oct. 2026, dans le cadre d'une politique du ministère des Finances. Le directeur de la banque, Songphol Chevapanyaroj, a déclaré qu'il associait une suspension de dette à des conditions plus souples sur les prêts en cas de catastrophe de la banque. Ce n'est pas une nouvelle lointaine pour Bangkok : tous les districts de la capitale ont été déclarés zones sinistrées fin septembre.
Qui bénéficie de la pause de trois mois et à quelles conditions
La suspension de dette est accordée aux emprunteurs dont l'adresse enregistrée, le domicile ou le lieu de travail se trouve dans une zone déclarée zone sinistrée par le Département de prévention et d'atténuation des catastrophes (DDPM). Elle dure trois mois, soit trois échéances.
Deux points qu'il est bon de clarifier :
- Les intérêts sont radiés et non reportés. On ne vous demandera pas de les rembourser plus tard, contrairement aux suspensions de dettes où les intérêts continuent de courir discrètement en arrière-plan.
- Les trois échéances de capital ne sont pas annulées. Elles sont reportées à la dernière échéance du contrat, et les paiements reprennent selon le calendrier initial une fois la pause terminée.
Les clients éligibles n'ont pas besoin de faire de demande. La GSB indique qu'elle les informera par lots par SMS ou par courrier. Toute personne préférant continuer à payer normalement peut le faire dans n'importe quelle agence ou via le centre de contact GSB au 1115.
Un bémol : la pause ne couvre pas tous les produits. Les prêts aux grandes entreprises, le prêt Chiwit Suksan de la banque et les prêts aux salariés sont exclus, de même que les prêts bonifiés (Soft Loan), le crédit aux organisations communautaires et les prêts relevant de la politique de l'État. Si votre type de contrat n'est pas clair, renseignez-vous auprès de l'agence avant d'émettre des suppositions.
Quatre prêts et celui que les propriétaires doivent privilégier
Celui qui compte le plus pour une maison endommagée est le prêt pour travaux de rénovation, qui couvre les réparations, la reconstruction et les meubles ou les produits de première nécessité détruits par l'eau.
| Prêt | Limite par emprunteur | Taux d'ouverture | Durée maximale |
|---|---|---|---|
| Urgence, sans garantie | 20,000 bahts | 0% pendant 3 mois, puis 0.60% par mois fixe | 24 mois |
| Relance des petites entreprises, garanti par la TCG | 300,000 bahts | 0% pendant 3 mois, puis 0.70% par mois fixe | 7 ans |
| Réparation de maison, garanti | 1,000,000 bahts | 0% l'année 1, puis MRR moins 2.865% les années 2-3 | 15 ans |
| Aide aux PME | 5,000,000 bahts | 0% pendant 6 mois, puis MLR moins 2.65% les mois 7-12 | 7 ans |
Quelques détails sur les conditions : le prêts travaux n'implique aucun remboursement du capital pendant les 6 premiers mois et applique un taux MRR moins 0.750% par an à partir de l'année 4, avec une prise en charge des frais d'évaluation jusqu'à ¿3,000. Le prêts PME permet de différer le capital jusqu'à un an. Quant au prêts aux petites entreprises, son taux forfaitaire mensuel de 0.70% correspond à un taux effectif de 15% par an, ce qui n'est pas bon marché et convient donc mieux à des emprunts à court terme qu'à une dette à long terme.
La GSB a indiqué un taux MRR de 6.045% et un taux MLR de 6.025% par an au 2 mars 2026, et les deux peuvent changer par annonce de la banque. Demandez le taux en vigueur à la date de signature avant de vous fier à toute estimation d'échéance, et rappelez-vous que chaque prêt reste soumis à approbation.
Bangkok est-il éligible
L'éligibilité dépend de la déclaration officielle et non du niveau d'eau devant votre porte, veuillez donc consulter l'annonce.
- Bangkok a déclaré l'ensemble des 50 districts zone de catastrophe le 25 sept. 2026 après des jours de fortes pluies.
- Le DDPM a ensuite désigné 38 districts et 118 sous-districts à Bangkok comme zones d'aide d'urgence, l'étape qui débloque les budgets de secours du ministère des Finances.
Cette liste de 38 comprend des zones résidentielles courantes : Lat Krabang, Min Buri, Nong Chok, Prawet, Suan Luang, Bueng Kum, Chatuchak, Don Mueang, Huai Khwang, Din Daeng, Ratchathewi, Watthana, Khlong Toei, Bang Khae et Phasi Charoen. Ainsi, toute personne remboursant un condo ou une maison dans ces zones a de bonnes chances d'être éligible, et il ne s'agit pas seulement des banlieues éloignées. Parallèlement aux mesures financières, la banque affirme avoir distribué plus de 10,000 sacs de secours d'une valeur de plus de 4.5 millions de bahts, concentrés sur la périphérie de Bangkok et les provinces voisines.
Prix médians sur DooAsset
Lorsqu'un logement devient inhabitable, la question suivante concerne généralement le coût d'une location temporaire. D'après les annonces ouvertes sur DooAsset au 7 oct. 2026 :
- Condos à louer à Bangkok : 573 unités, médiane de 29,000 bahts par mois, fourchette intermédiaire de 20,000 à 49,000 bahts
- Condos à vendre à Bangkok : 339 unités, médiane de 8,500,000 bahts, fourchette intermédiaire de 5,550,000 à 16,000,000 bahts
En contrepartie, un prêt de réparation de 1,000,000 bahts couvre les sols, les murs, le câblage et les meubles pour une maison dans de nombreux cas, mais il est loin d'équivaloir au coût de remplacement de la maison. Si vous devez déménager, prévoyez le loyer ci-dessus ainsi qu'un dépôt en plus de la facture de réparation.
Liste de contrôle avant de vous rendre à la banque
- Vérifiez si votre district et votre sous-district figurent dans l'annonce du DDPM, puis demandez à votre bureau de district une preuve que vous êtes victime d'inondations.
- Confirmez que votre type de prêt fait partie de ceux qui bénéficient de la suspension de créance et non des produits exclus.
- Si aucun SMS ou courrier n'est arrivé, appelez la succursale qui détient votre contrat au lieu d'attendre.
- Photographiez chaque trace de dommage avant de nettoyer, et conservez les reçus de réparation ainsi que les devis pour votre demande de prêt.
- Si vous louez le bien, réglez les réparations et le loyer pendant les travaux avec votre locataire par écrit.
Articles connexes
Dernière mise à jour le · rédigé par l'équipe DooAsset · les chiffres peuvent varier au fil des ouvertures et fermetures d'annonces quotidiennes
Sources
- ธนาคารออมสิน — ออมสิน ขานรับนโยบายรัฐ ช่วยลูกหนี้น้ำท่วมตั้งหลัก พักหนี้ – ไม่คิดดอกเบี้ย 3 เดือน ยกระดับสินเชื่อเติมทุนซ่อมบ้าน – ฟื้นอาชีพ – ฟื้นกิจการ ดอกเบี้ย 0% ใน 6 เดือนแรก ()
- มิติหุ้น — GSB répond à la politique de l'État pour aider les emprunteurs touchés par les inondations à se redresser, suspension de crédit – sans intérêts pendant 3 mois ()
- ข่าวหุ้นธุรกิจออนไลน์ — “ออมสิน” พักหนี้น้ำท่วม 3 เดือน–ยกดอกเบี้ย ชูสินเชื่อฟื้นฟูสูงสุด 5 ล้านบาท ()
- กรุงเทพธุรกิจ — กางพื้นที่ กทม. 38 เขต 118 แขวง เป็นเขตช่วยเหลือภัยพิบัติน้ำท่วม ()
- ฐานเศรษฐกิจ — ปภ.เปิดรายชื่อ 38 เขต 118 แขวง เข้าเกณฑ์ช่วยเหลือผู้ประสบภัยน้ำท่วมกทม. ()
- เดลินิวส์ — เช็กเงื่อนไข ออมสินปล่อยกู้ 4 สินเชื่อฉุกเฉิน-ฟื้นฟูช่วยน้ำท่วม ()
Faits vérifiés auprès des sources ci-dessus par l'équipe de données de DooAsset le · chaque chiffre de cet article provient d'elles ou des annonces sur DooAsset


