Ayuda por inundación de GSB: moratoria de deudas de 3 meses, préstamo del 0% para reparación de viviendas
Respuesta corta
El Government Savings Bank de Tailandia anunció el 7 oct 2026 que suspenderá el capital y no cobrará intereses durante tres meses a los prestatarios en zonas de desastre declaradas por el DDPM, condonando dichos intereses por completo. También abrió un préstamo para reparación de viviendas de hasta 1,000,000 baht al 0% en el primer año, reembolsable en 15 años. Los 50 distritos de Bangkok fueron declarados zonas de desastre.
Resumen de este artículo por el equipo de DooAsset · Actualizado
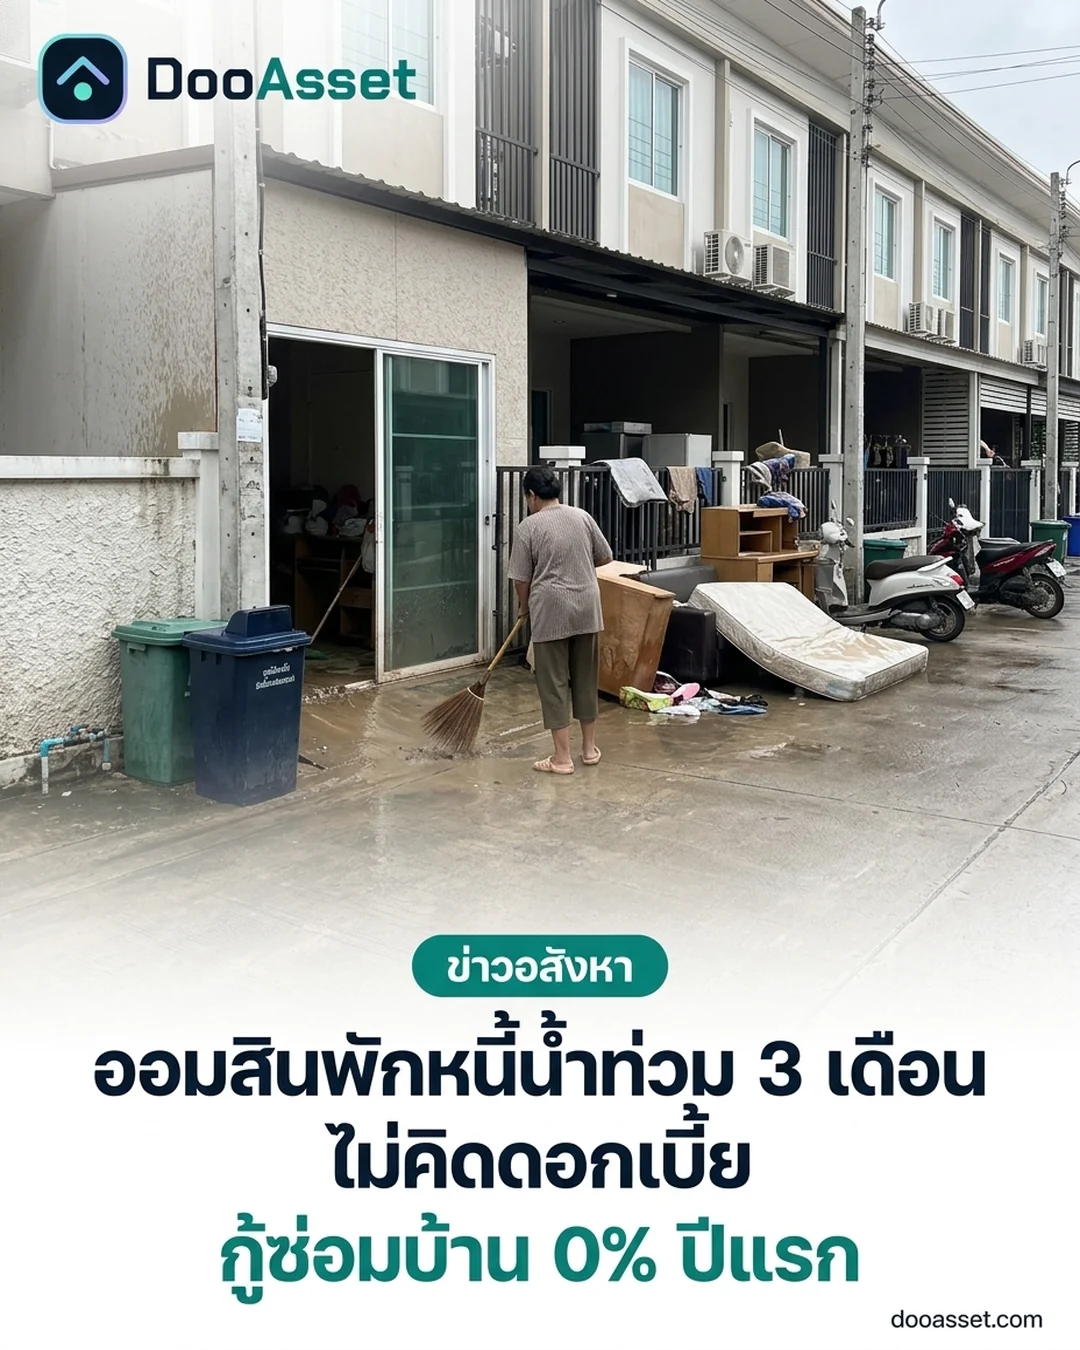
El Government Savings Bank (GSB) de Tailandia abrió un paquete de ayuda para los prestatarios afectados por las inundaciones el 7 oct 2026, bajo una política del Ministerio de Finanzas. El director del banco, Songphol Chevapanyaroj, indicó que este combina una moratoria de deuda con condiciones más flexibles en los préstamos por desastre del banco. Esto no es una noticia lejana para Bangkok: todos los distritos de la capital fueron declarados zona de desastre a finales de septiembre.
Quién recibe la pausa de tres meses y bajo qué condiciones
La moratoria de deuda se otorga a los prestatarios cuya dirección registrada, hogar o lugar de trabajo se encuentre dentro de un área declarada zona de desastre por el Departamento de Prevención y Mitigación de Desastres (DDPM). Tiene una duración de tres meses, lo que equivale a tres cuotas.
Dos puntos que conviene dejar claros:
- Los intereses se condonan, no se posponen. No se le pedirá que los devuelva más tarde, a diferencia de las moratorias de deuda en las que los intereses siguen acumulándose silenciosamente en segundo plano.
- Las tres cuotas de capital no se cancelan. Se trasladan a la cuota final del contrato y los pagos regresan al calendario original una vez que finaliza la pausa.
Los clientes elegibles no tienen que solicitarlo. GSB afirma que los notificará en lotes por SMS o carta. Cualquiera que prefiera seguir pagando normalmente puede indicarlo en cualquier sucursal o a través del Contact Center de GSB en el 1115.
Una advertencia: la pausa no cubre todos los productos. Se excluyen los préstamos para grandes empresas, el préstamo Chiwit Suksan del banco y los préstamos para asalariados, así como los préstamos blandos, el crédito a organizaciones comunitarias y la financiación de políticas estatales. Si su tipo de contrato no está claro, pregunte en la sucursal antes de darlo por sentado.
Cuatro préstamos y el que los propietarios deben considerar
El que más le importa a una casa dañada es el préstamo para reparación de vivienda, que cubre reparaciones, edificios de reemplazo y muebles o artículos esenciales destruidos por el agua.
| Préstamo | Límite por prestatario | Tipo de apertura | Plazo máximo |
|---|---|---|---|
| Emergencia, sin garantía | 20,000 baht | 0% durante 3 meses, luego 0.60% mensual fijo | 24 meses |
| Recuperación para pequeñas empresas, garantizado por TCG | 300,000 baht | 0% durante 3 meses, luego 0.70% mensual fijo | 7 años |
| Reparación de vivienda, con garantía | 1,000,000 baht | 0% en el año 1, luego MRR menos 2.865% en los años 2-3 | 15 años |
| Ayuda para PYMES | 5,000,000 baht | 0% durante 6 meses, luego MLR menos 2.65% en los meses 7-12 | 7 años |
Algunos detalles detrás de la tabla: el préstamo para reparación de vivienda no incluye capital durante los primeros 6 meses y cobra la tasa MRR menos un 0.750% anual a partir del año 4, cubriendo hasta 3,000 baht de la comisión de tasación. El préstamo para pymes puede prescindir del capital hasta por un año. Y la tasa mensual fija del 0.70% del préstamo para pequeñas empresas equivale a un 15% anual efectivo, lo cual no es económico, por lo que se adapta mejor a préstamos a corto plazo que a deudas a largo plazo.
GSB cotizó el MRR al 6.045% y el MLR al 6.025% anual a fecha de 2 mar 2026, y ambos pueden cambiar por anuncio del banco. Solicite la tasa en su fecha de firma antes de confiar en cualquier estimación de cuota y recuerde que todos los préstamos siguen estando sujetos a aprobación.
¿Candidatos en Bangkok?
La elegibilidad se basa en la declaración oficial y no en el nivel del agua frente a su puerta, así que consulte el anuncio.
- Bangkok declaró los 50 distritos como zona de catástrofe el 25 sept 2026 tras días de fuertes lluvias.
- La DDPM nombró entonces 38 distritos y 118 subdistritos en Bangkok como zonas de asistencia de emergencia, el paso que desbloquea los presupuestos de alivio del Ministerio de Hacienda.
Esa lista de 38 incluye zonas residenciales habituales: Lat Krabang, Min Buri, Nong Chok, Prawet, Suan Luang, Bueng Kum, Chatuchak, Don Mueang, Huai Khwang, Din Daeng, Ratchathewi, Watthana, Khlong Toei, Bang Khae y Phasi Charoen. Por lo tanto, cualquiera que esté pagando un condominio o casa en esas áreas tiene una probabilidad razonable de calificar, y esto no es solo un caso de las afueras. Junto con las medidas financieras, el banco afirma haber entregado más de 10,000 bolsas de ayuda por un valor superior a 4.5 millones de baht, concentradas en las afueras de Bangkok y provincias cercanas.
Precios medianos en DooAsset
Cuando una casa se vuelve inhabitable, la siguiente pregunta suele ser cuánto cuesta un alquiler temporal. Según los anuncios abiertos en DooAsset el 7 oct 2026:
- Condominios en alquiler en Bangkok: 573 unidades, mediana de 29,000 baht al mes, rango medio de 20,000 a 49,000 baht
- Condominios en venta en Bangkok: 339 unidades, mediana de 8,500,000 baht, rango medio de 5,550,000 a 16,000,000 baht
Frente a eso, un préstamo para reparaciones de 1,000,000 baht cubre suelos, paredes, cableado y muebles para una casa en muchos casos, pero no se acerca ni de lejos al costo de reemplazar el hogar. Si tiene que mudarse, presupueste el alquiler anterior más un depósito además de la factura de reparación.
Lista de verificación antes de ir al banco
- Compruebe si su distrito y subdistrito aparecen en el anuncio de la DDPM, luego solicite a la oficina de su distrito una prueba de que es víctima de las inundaciones.
- Confirme que su tipo de préstamo es de los que se adhieren a la moratoria de deudas y no uno de los productos excluidos.
- Si no ha llegado ningún SMS o carta, llame a la sucursal que tiene su contrato en lugar de esperar.
- Fotografíe cada rastro de daño antes de limpiar y guarde los recibos de reparación y los presupuestos para la solicitud de préstamo.
- Si alquila el inmueble, acuerde por escrito con su inquilino las reparaciones y el alquiler durante las obras.
Lecturas relacionadas
Última actualización · escrito por el equipo de DooAsset · las cifras pueden cambiar a medida que se abren y cierran anuncios cada día
Fuentes
- ธนาคารออมสิน — ออมสิน ขานรับนโยบายรัฐ ช่วยลูกหนี้น้ำท่วมตั้งหลัก พักหนี้ – ไม่คิดดอกเบี้ย 3 เดือน ยกระดับสินเชื่อเติมทุนซ่อมบ้าน – ฟื้นอาชีพ – ฟื้นกิจการ ดอกเบี้ย 0% ใน 6 เดือนแรก ()
- มิติหุ้น — GSB responde a la política estatal para ayudar a los deudores por inundaciones a recuperarse: suspensión de deudas – sin intereses por 3 meses ()
- ข่าวหุ้นธุรกิจออนไลน์ — “ออมสิน” พักหนี้น้ำท่วม 3 เดือน–ยกดอกเบี้ย ชูสินเชื่อฟื้นฟูสูงสุด 5 ล้านบาท ()
- กรุงเทพธุรกิจ — กางพื้นที่ กทม. 38 เขต 118 แขวง เป็นเขตช่วยเหลือภัยพิบัติน้ำท่วม ()
- ฐานเศรษฐกิจ — ปภ.เปิดรายชื่อ 38 เขต 118 แขวง เข้าเกณฑ์ช่วยเหลือผู้ประสบภัยน้ำท่วมกทม. ()
- เดลินิวส์ — เช็กเงื่อนไข ออมสินปล่อยกู้ 4 สินเชื่อฉุกเฉิน-ฟื้นฟูช่วยน้ำท่วม ()
Datos verificados con las fuentes anteriores por el equipo de datos de DooAsset el · cada cifra de este artículo proviene de ellos o de los anuncios en DooAsset


