GSB Fluthilfe: 3-monatige Schuldenpause, 0% Wohnungsbaudarlehen
Kurze Antwort
Die thailändische Government Savings Bank teilte am 7. Okt. 2026 mit, dass sie für Kreditnehmer in vom DDPM erklärten Katastrophengebieten die Tilgung aussetzt und für drei Monate keine Zinsen berechnet, wobei diese Zinsen vollständig erlassen werden. Zudem wurde ein Kredit für Hausreparaturen von bis zu 1,000,000 Baht zu 0% im ersten Jahr mit einer Laufzeit von 15 Jahren eingeführt. Alle 50 Bezirke Bangkoks wurden zu Katastrophengebieten erklärt.
Zusammenfassung dieses Artikels durch das DooAsset-Team · Aktualisiert am
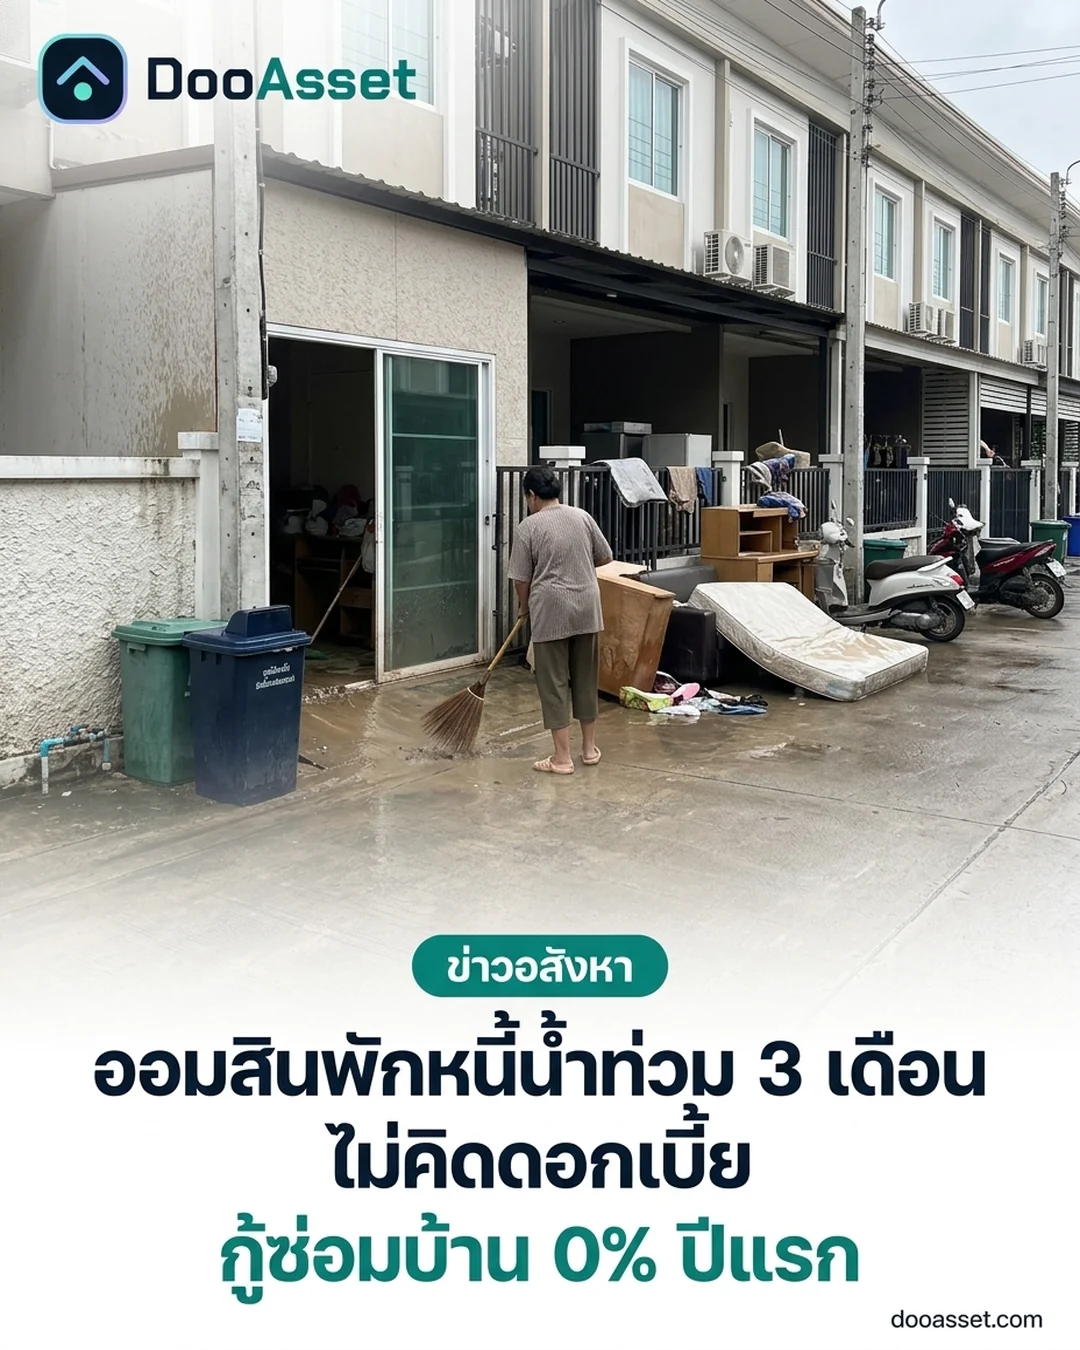
Die thailändische Government Savings Bank (GSB) hat am 7. Okt. 2026 im Rahmen einer Richtlinie des Finanzministeriums ein Hilfspaket für vom Hochwasser betroffene Kreditnehmer aufgelegt. Bankdirektor Songphol Chevapanyaroj erklärte, dass dies eine Tilgungsaussetzung mit erleichterten Bedingungen für die Katastrophenkredite der Bank kombiniert. Dies ist für Bangkok keine ferne Nachricht: Jeder Bezirk der Hauptstadt wurde Ende September zum Katastrophengebiet erklärt.
Wer erhält die dreimonatige Auszeit und zu welchen Bedingungen
Die Tilgungsaussetzung gilt für Kreditnehmer, deren gemeldete Adresse, Wohnsitz oder Arbeitsplatz in einem vom Department of Disaster Prevention and Mitigation (DDPM) erklärten Katastrophengebiet liegt. Sie läuft über drei Monate, was drei Raten entspricht.
Zwei Punkte, die man klarstellen sollte:
- Die Zinsen werden erlassen, nicht gestundet. Sie müssen diese später nicht zurückzahlen, anders als bei Tilgungsaussetzungen, bei denen die Zinsen im Hintergrund weiterlaufen.
- Die drei Tilgungsraten werden nicht gestrichen. Sie werden an die letzte Rate des Vertrags angehängt, und die Zahlungen kehren nach Ablauf der Auszeit zum ursprünglichen Zeitplan zurück.
Anspruchsberechtigte Kunden müssen keinen Antrag stellen. Die GSB teilt mit, dass sie die Kunden schrittweise per SMS oder Brief benachrichtigen wird. Wer weiterhin normal zahlen möchte, kann dies in jeder Filiale oder über das GSB Contact Center unter 1115 mitteilen.
Ein Vorbehalt: Die Auszeit deckt nicht alle Produkte ab. Große Geschäftskredite, der Chiwit Suksan-Kredit der Bank sowie Kredite für Angestellte sind ausgeschlossen, ebenso wie Soft Loans, Kredite für Gemeinschaftsorganisationen und staatliche Förderkredite. Wenn Ihr Vertragstyp unklar ist, fragen Sie in der Filiale nach, bevor Sie davon ausgehen.
Vier Kredite und welcher für Hausbesitzer relevant ist
Der für ein beschädigtes Haus wichtigste Kredit ist der Kredit für Hausreparaturen, der Reparaturen, Ersatzbauten sowie durch Wasser zerstörte Möbel oder lebensnotwendige Güter abdeckt.
| Kredit | Limit pro Kreditnehmer | Anfangszinssatz | Längste Laufzeit |
|---|---|---|---|
| Notfall, ohne Sicherheiten | 20,000 Baht | 0% für 3 Monate, danach 0.60% monatlich pauschal | 24 Monate |
| Wiederaufbau für Kleinunternehmen, TCG-garantiert | 300,000 Baht | 0% für 3 Monate, danach 0.70% monatlich pauschal | 7 Jahre |
| Hausreparatur, besichert | 1,000,000 Baht | 0% im Jahr 1, danach MRR minus 2.865% in den Jahren 2-3 | 15 Jahre |
| KMU-Hilfe | 5,000,000 Baht | 0% für 6 Monate, danach MLR minus 2.65% in den Monaten 7-12 | 7 Jahre |
Einige Details zur Tabelle: Beim Hausreparaturkredit entfällt die Tilgung für die ersten 6 Monate und ab dem 4. Jahr werden MRR minus 0.750% pro Jahr berechnet, wobei bis zu 3,000 Baht der Bewertungsgelder übernommen werden. Der KMU-Kredit kann die Tilgung für bis zu ein Jahr aussetzen. Der pauschale monatliche Zinssatz von 0.70% für den Kredit für Kleinunternehmen entspricht effektiv 15% pro Jahr, was nicht günstig ist und sich daher eher für kurzfristige Kredite als für langfristige Schulden eignet.
Die GSB gab den MRR mit 6.045% und den MLR mit 6.025% pro Jahr zum 2. März 2026 an; beide können sich durch Ankündigung der Bank ändern. Fragen Sie vor der Unterzeichnung nach dem aktuellen Zinssatz, bevor Sie sich auf eine Ratenschätzung verlassen, und denken Sie daran, dass jeder Kredit weiterhin einer Genehmigung unterliegt.
Ist Bangkok anspruchsberechtigt?
Die Anspruchsberechtigung richtet sich nach der offiziellen Erklärung, nicht nach dem Wasserstand vor Ihrer Tür. Prüfen Sie daher die Bekanntmachung.
- Bangkok erklärte am 25. Sept. 2026 nach tagelangen starken Regenfällen alle 50 Bezirke zum Katastrophengebiet.
- Das DDPM benannte daraufhin 38 Bezirke und 118 Unterbezirke in Bangkok als Zonen für Soforthilfe, ein Schritt, der Hilfsgelder des Finanzministeriums freigibt.
Diese Liste von 38 umfasst wichtige Wohngebiete: Lat Krabang, Min Buri, Nong Chok, Prawet, Suan Luang, Bueng Kum, Chatuchak, Don Mueang, Huai Khwang, Din Daeng, Ratchathewi, Watthana, Khlong Toei, Bang Khae und Phasi Charoen. Wer also eine Eigentumswohnung oder ein Haus in diesen Gebieten abbezahlt, hat gute Chancen auf eine Anspruchsberechtigung; dies betrifft nicht nur die Außenbezirke. Neben den finanziellen Maßnahmen gibt die Bank an, mehr als 10,000 Hilfspakete im Wert von über 4.5 Millionen Baht verteilt zu haben, mit Schwerpunkt auf dem äußeren Bangkok und den umliegenden Provinzen.
Medianpreise bei DooAsset
Wenn ein Zuhause unbewohnbar wird, stellt sich meist die Frage, was eine vorübergehende Miete kostet. Basierend auf den am 7. Okt. 2026 bei DooAsset verfügbaren Angeboten:
- Eigentumswohnungen zur Miete in Bangkok: 573 Einheiten, Median 29,000 Baht pro Monat, mittlerer Bereich 20,000 bis 49,000 Baht
- Eigentumswohnungen zum Kauf in Bangkok: 339 Einheiten, Median 8,500,000 Baht, mittlerer Bereich 5,550,000 bis 16,000,000 Baht
Demgegenüber deckt ein Reparaturkredit von 1,000,000 Baht in vielen Fällen Böden, Wände, Verkabelung und Möbel für ein Haus ab, reicht aber bei weitem nicht aus, um das Haus zu ersetzen. Falls Sie ausziehen müssen, planen Sie die oben genannte Miete zuzüglich einer Kaution zusätzlich zur Reparaturrechnung ein.
Checkliste vor dem Bankbesuch
- Prüfen Sie, ob Ihr Bezirk und Unterbezirk in der DDPM-Bekanntmachung aufgeführt sind, und bitten Sie dann Ihr Bezirksamt um einen Nachweis, dass Sie Hochwasseropfer sind.
- Bestätigen Sie, dass Ihre Kreditart zu denjenigen gehört, die an der Schuldenpause teilnehmen, und nicht zu den ausgeschlossenen Produkten zählt.
- Falls keine SMS oder kein Brief eingegangen ist, rufen Sie die Filiale an, die Ihren Vertrag führt, anstatt zu warten.
- Fotografieren Sie jeden Schaden, bevor Sie mit dem Aufräumen beginnen, und bewahren Sie Reparaturbelege und Kostenvoranschläge für den Kreditantrag auf.
- Wenn Sie die Immobilie vermieten, regeln Sie Reparaturen und Mietzahlungen während der Arbeiten schriftlich mit Ihrem Mieter.
Weiterführende Artikel
Zuletzt aktualisiert am · verfasst vom DooAsset-Team · Zahlen können sich täglich durch neue oder geschlossene Inserate ändern
Quellen
- ธนาคารออมสิน — ออมสิน ขานรับนโยบายรัฐ ช่วยลูกหนี้น้ำท่วมตั้งหลัก พักหนี้ – ไม่คิดดอกเบี้ย 3 เดือน ยกระดับสินเชื่อเติมทุนซ่อมบ้าน – ฟื้นอาชีพ – ฟื้นกิจการ ดอกเบี้ย 0% ใน 6 เดือนแรก ()
- มิติหุ้น — GSB reagiert auf Regierungspolitik: Hilfe für hochwassergeschädigte Kreditnehmer durch Schuldenpause – keine Zinsen für 3 Monate ()
- ข่าวหุ้นธุรกิจออนไลน์ — “ออมสิน” พักหนี้น้ำท่วม 3 เดือน–ยกดอกเบี้ย ชูสินเชื่อฟื้นฟูสูงสุด 5 ล้านบาท ()
- กรุงเทพธุรกิจ — กางพื้นที่ กทม. 38 เขต 118 แขวง เป็นเขตช่วยเหลือภัยพิบัติน้ำท่วม ()
- ฐานเศรษฐกิจ — ปภ.เปิดรายชื่อ 38 เขต 118 แขวง เข้าเกณฑ์ช่วยเหลือผู้ประสบภัยน้ำท่วมกทม. ()
- เดลินิวส์ — เช็กเงื่อนไข ออมสินปล่อยกู้ 4 สินเชื่อฉุกเฉิน-ฟื้นฟูช่วยน้ำท่วม ()
Fakten geprüft anhand der oben genannten Quellen durch das DooAsset-Datenteam am · jede Zahl in diesem Artikel stammt von ihnen oder aus Inseraten auf DooAsset


