ออมสินพักหนี้น้ำท่วม 3 เดือน ยกดอกเบี้ย กู้ซ่อมบ้าน 0% ปีแรก
คำตอบสั้น
ธนาคารออมสินประกาศวันที่ 7 ตุลาคม 2569 พักชำระเงินต้นและไม่คิดดอกเบี้ย 3 เดือน ให้ลูกหนี้ที่อยู่ในเขตประสบสาธารณภัยตามประกาศ ปภ. โดยยกดอกเบี้ยช่วงพักให้ทั้งหมด และเปิดสินเชื่อฟื้นฟูบ้านไม่เกิน 1,000,000 บาท ดอกเบี้ย 0% ปีแรก ผ่อนถึง 15 ปี กรุงเทพฯ ถูกประกาศเป็นพื้นที่ประสบภัยทั้ง 50 เขต
สรุปจากบทความนี้ โดยทีมข้อมูล DooAsset · อัปเดต
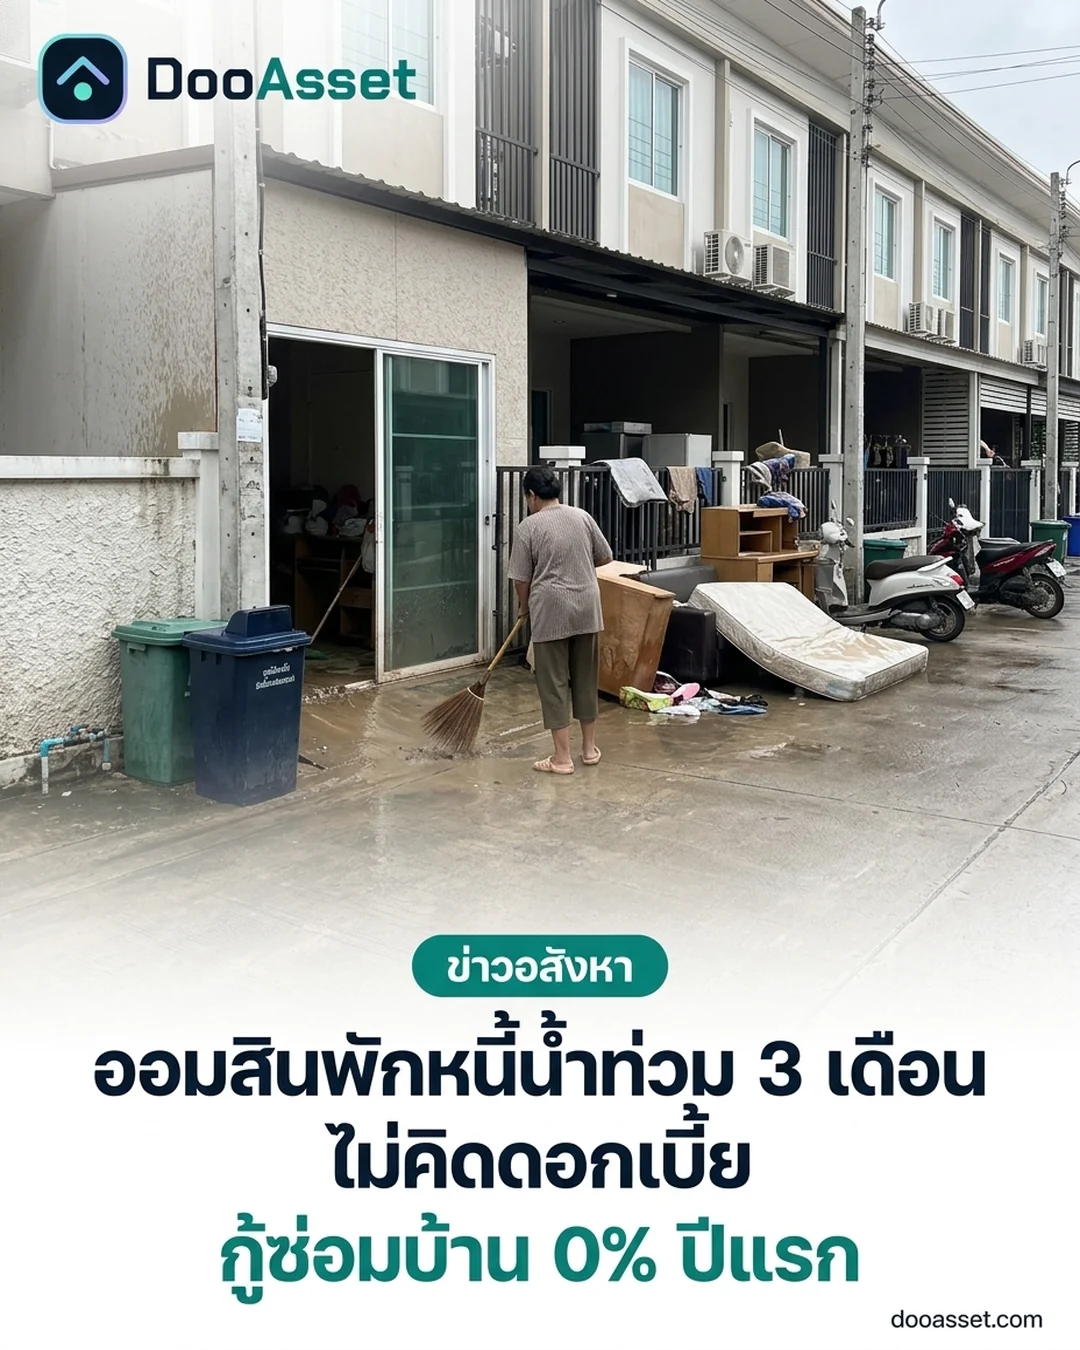
ออมสินเปิดชุดมาตรการช่วยคนที่บ้านและที่ทำกินจมน้ำ เมื่อวันที่ 7 ตุลาคม 2569 ตามนโยบายกระทรวงการคลัง โดยนายทรงพล ชีวะปัญญาโรจน์ ผู้อำนวยการธนาคาร ระบุว่ามีทั้งการพักหนี้และการปรับเงื่อนไขสินเชื่อผู้ประสบภัยให้กู้ง่ายขึ้น เรื่องนี้ไม่ใช่ข่าวไกลตัวคนกรุงเทพฯ เพราะ กทม. ถูกประกาศเป็นพื้นที่ประสบสาธารณภัยครบทุกเขตไปแล้วตั้งแต่ปลายเดือนกันยายน
พักหนี้ 3 เดือน ใครได้ และได้แบบไหน
สิทธิพักหนี้ให้กับลูกหนี้ที่มีภูมิลำเนา ที่อยู่อาศัย หรือสถานประกอบอาชีพ อยู่ในเขตที่กรมป้องกันและบรรเทาสาธารณภัย (ปภ.) ประกาศเป็นพื้นที่ประสบสาธารณภัย ระยะเวลา 3 เดือน คิดเป็นค่างวด 3 งวด
สองเรื่องที่ควรเข้าใจให้ตรงก่อน
- ดอกเบี้ยช่วงพักหนี้ ธนาคารยกให้ ไม่ต้องตามไปจ่ายคืนทีหลัง ต่างจากการพักหนี้หลายแบบที่ดอกเบี้ยยังเดินอยู่เงียบ ๆ
- เงินต้น 3 งวดไม่หาย แต่ถูกย้ายไปรวมจ่ายในงวดสุดท้ายของสัญญา พอครบกำหนดพัก ค่างวดกลับมาเท่าเดิมตามสัญญาเดิม
ลูกค้าที่เข้าเกณฑ์ไม่ต้องวิ่งไปสมัคร ธนาคารจะทยอยแจ้งสิทธิผ่าน SMS หรือจดหมาย ใครไม่อยากพักหนี้เพราะอยากปิดยอดตามปกติ แจ้งได้ที่สาขาหรือ GSB Contact Center โทร. 1115
ข้อควรระวัง: มาตรการนี้ไม่ครอบคลุมสินเชื่อทุกประเภท กลุ่มที่ธนาคารยกเว้นไว้ ได้แก่ สินเชื่อธุรกิจขนาดใหญ่ สินเชื่อชีวิตสุขสันต์ สินเชื่อสำหรับผู้มีรายได้ประจำ และยังมีกลุ่ม Soft Loan เงินกู้ขององค์กรชุมชน กับเงินกู้ที่ปล่อยตามนโยบายของรัฐอีกด้วย ถ้าไม่แน่ใจว่าสัญญาของเราอยู่กลุ่มไหน ถามสาขาก่อนดีที่สุด
สินเชื่อ 4 ก้อน ก้อนที่เจ้าของบ้านควรดู
ตัวที่ตรงกับคนมีบ้านเสียหายที่สุดคือ สินเชื่อฟื้นฟูบ้าน ใช้ได้ทั้งซ่อมแซม สร้างอาคารทดแทน และซื้อเฟอร์นิเจอร์หรือของจำเป็นที่เสียหายไป
| สินเชื่อ | วงเงินต่อราย | ดอกเบี้ยช่วงแรก | ผ่อนนานสุด |
|---|---|---|---|
| ฉุกเฉิน (ไม่ต้องมีหลักประกัน) | 20,000 บาท | 0% 3 เดือนแรก แล้วคงที่ 0.60% ต่อเดือน | 24 เดือน |
| ฟื้นฟูรายย่อย (บสย. ค้ำ) | 300,000 บาท | 0% 3 เดือนแรก แล้วคงที่ 0.70% ต่อเดือน | 7 ปี |
| ฟื้นฟูบ้าน (มีหลักประกัน) | 1,000,000 บาท | 0% ปีแรก ปีที่ 2-3 = MRR ลบ 2.865% | 15 ปี |
| บรรเทาความเดือดร้อน SMEs | 5,000,000 บาท | 0% 6 เดือนแรก เดือนที่ 7-12 = MLR ลบ 2.65% | 7 ปี |
รายละเอียดเพิ่มเติม: สินเชื่อฟื้นฟูบ้านปลอดเงินต้น 6 เดือนแรก คิดดอกเบี้ย MRR ลบ 0.750% ต่อปี ตั้งแต่ปีที่ 4 และธนาคารช่วยค่าประเมินหลักทรัพย์ให้ไม่เกิน 3,000 บาท ส่วนก้อน SMEs ปลอดเงินต้นได้สูงสุด 1 ปี ฟื้นฟูรายย่อยที่คิดคงที่ 0.70% ต่อเดือน เทียบเท่าดอกเบี้ยแท้จริง 15% ต่อปี ซึ่งไม่ถูก จึงเหมาะกับวงเงินสั้น ๆ มากกว่าหนี้ยาว
ตัวเลขอ้างอิงที่ธนาคารแจ้งไว้ ณ วันที่ 2 มีนาคม 2569 คือ MRR 6.045% ต่อปี และ MLR 6.025% ต่อปี ซึ่งเปลี่ยนได้ตามประกาศธนาคาร เวลาคำนวณค่างวดจึงควรถามอัตราวันทำสัญญาจริง และทุกก้อนยังขึ้นกับการพิจารณาของธนาคาร ไม่ใช่อนุมัติอัตโนมัติ
คนกรุงเทพฯ เข้าเกณฑ์ไหม
เงื่อนไขพักหนี้ผูกกับประกาศเขตพื้นที่ประสบสาธารณภัย ไม่ใช่กับระดับน้ำหน้าบ้านเรา จึงต้องเช็กจากประกาศ
- กทม. ประกาศให้พื้นที่ทั้ง 50 เขต เป็นเขตพื้นที่ประสบสาธารณภัย ตั้งแต่วันที่ 25 กันยายน 2569 หลังฝนตกหนักต่อเนื่อง
- ต่อมา ปภ. ประกาศให้ 38 เขต 118 แขวง ในกรุงเทพฯ เป็นเขตการให้ความช่วยเหลือผู้ประสบภัยพิบัติกรณีฉุกเฉิน ซึ่งเป็นประกาศที่เปิดทางให้ใช้งบเยียวยาตามระเบียบกระทรวงการคลัง
ในรายชื่อ 38 เขต มีทำเลที่อยู่อาศัยหลัก ๆ อยู่ด้วย เช่น ลาดกระบัง มีนบุรี หนองจอก ประเวศ สวนหลวง บึงกุ่ม จตุจักร ดอนเมือง ห้วยขวาง ดินแดง ราชเทวี วัฒนา คลองเตย บางแค และภาษีเจริญ หมายความว่าคนที่ผ่อนคอนโดหรือบ้านในย่านเหล่านี้มีโอกาสเข้าเกณฑ์ ไม่ได้จำกัดอยู่แค่ชานเมือง นอกจากมาตรการเงิน ธนาคารยังแจกถุงยังชีพไปแล้วกว่า 10,000 ชุด งบรวมกว่า 4.5 ล้านบาท เน้นพื้นที่รอบนอกกรุงเทพฯ และปริมณฑล
ราคากลางบน DooAsset
เวลาน้ำท่วมแล้วบ้านอยู่ไม่ได้ คำถามถัดไปมักเป็น "ย้ายไปเช่าชั่วคราวเท่าไหร่" ข้อมูลจากประกาศที่เปิดอยู่บน DooAsset วันที่ 7 ตุลาคม 2569 มีดังนี้
- คอนโดให้เช่าในกรุงเทพฯ 573 ห้อง ค่าเช่ากลาง 29,000 บาทต่อเดือน ช่วงกลาง 20,000 ถึง 49,000 บาท
- คอนโดขายในกรุงเทพฯ 339 ห้อง ราคากลาง 8,500,000 บาท ช่วงกลาง 5,550,000 ถึง 16,000,000 บาท
เทียบกันแล้ว วงเงินสินเชื่อฟื้นฟูบ้าน 1,000,000 บาท พอสำหรับงานซ่อมพื้น ผนัง ระบบไฟ และเฟอร์นิเจอร์ของบ้านหนึ่งหลังในหลายกรณี แต่ไม่ใช่ก้อนที่จะเอาไปซื้อห้องใหม่แทน ถ้าต้องย้ายออกจริงจัง ค่าเช่าชั่วคราวราวค่ากลางข้างต้นบวกเงินประกันคือต้นทุนที่ควรกันไว้ควบคู่กับค่าซ่อม
เช็กลิสต์ก่อนเดินเข้าธนาคาร
- เช็กว่าเขตและแขวงของบ้านอยู่ในประกาศของ ปภ. หรือไม่ แล้วขอหลักฐานการเป็นผู้ประสบภัยจากสำนักงานเขต
- ดูว่าสัญญาสินเชื่อที่เราผ่อนอยู่เป็นประเภทที่ร่วมมาตรการพักหนี้ ไม่ใช่กลุ่มที่ถูกยกเว้น
- ถ้ายังไม่ได้รับ SMS หรือจดหมายแจ้งสิทธิ อย่ารอเฉย ๆ โทรเช็กกับสาขาที่ทำสัญญาไว้
- ถ่ายรูปความเสียหายทุกจุดก่อนเก็บกวาด เก็บใบเสร็จค่าซ่อมและใบเสนอราคาไว้ประกอบคำขอสินเชื่อ
- ถ้าปล่อยเช่าอยู่ คุยกับผู้เช่าเรื่องการซ่อมและค่าเช่าช่วงซ่อมให้จบเป็นลายลักษณ์อักษร
อ่านต่อ
อัปเดตล่าสุด · เขียนโดยทีมข้อมูล DooAsset · ตัวเลขอาจเปลี่ยนตามประกาศที่เปิดอยู่ในแต่ละวัน
แหล่งข้อมูล
- ธนาคารออมสิน — ออมสิน ขานรับนโยบายรัฐ ช่วยลูกหนี้น้ำท่วมตั้งหลัก พักหนี้ – ไม่คิดดอกเบี้ย 3 เดือน ยกระดับสินเชื่อเติมทุนซ่อมบ้าน – ฟื้นอาชีพ – ฟื้นกิจการ ดอกเบี้ย 0% ใน 6 เดือนแรก ()
- มิติหุ้น — GSB ขานรับนโยบายรัฐ ช่วยลูกหนี้น้ำท่วมตั้งหลัก พักหนี้ – ไม่คิดดอกเบี้ย 3 เดือน ()
- ข่าวหุ้นธุรกิจออนไลน์ — “ออมสิน” พักหนี้น้ำท่วม 3 เดือน–ยกดอกเบี้ย ชูสินเชื่อฟื้นฟูสูงสุด 5 ล้านบาท ()
- กรุงเทพธุรกิจ — กางพื้นที่ กทม. 38 เขต 118 แขวง เป็นเขตช่วยเหลือภัยพิบัติน้ำท่วม ()
- ฐานเศรษฐกิจ — ปภ.เปิดรายชื่อ 38 เขต 118 แขวง เข้าเกณฑ์ช่วยเหลือผู้ประสบภัยน้ำท่วมกทม. ()
- เดลินิวส์ — เช็กเงื่อนไข ออมสินปล่อยกู้ 4 สินเชื่อฉุกเฉิน-ฟื้นฟูช่วยน้ำท่วม ()
ทีมข้อมูล DooAsset ตรวจข้อเท็จจริงกับแหล่งข้อมูลข้างต้นเมื่อ · ตัวเลขทุกตัวในบทความมาจากแหล่งเหล่านี้หรือจากประกาศบน DooAsset


